Beställningen finns. Varorna har kommit fram och används redan. Leverantörsfakturan har anlänt. Ändå behöver ekonomi fråga vad som faktiskt togs emot innan fakturan kan gå vidare.
I vårt hypotetiska exempel har varorna tagits emot fysiskt. Mottagaren kan till och med ha noterat datum och antal lokalt. Men den som granskar fakturan saknar ett tillgängligt mottagningsunderlag med koppling till beställningen. Någon letar därför efter följesedeln, kontaktar beställaren och återskapar beskedet.
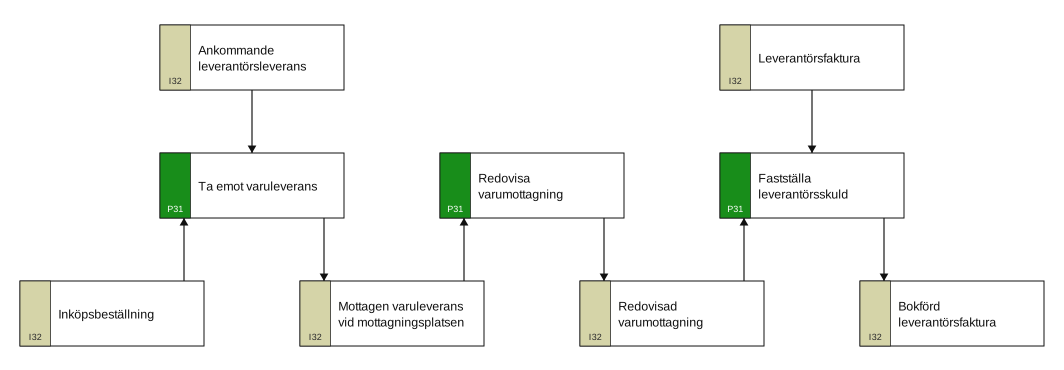
Referensmodellen skiljer på två arbeten och två resultat:
Skillnaden blir konkret i fakturaärendet. Varorna kan stå på lagret och mottagaren kan känna till att tio kollin kom på tisdagen. Det betyder inte att nästa steg har ett dokumenterat mottagningsunderlag som går att använda tillsammans med beställningen och leverantörsfakturan.
Ställ därför två frågor: Har mottagningen dokumenterats? Kan nästa steg använda uppgifterna?
Läs utsnittet i tre steg:
Referensbilden visar det ordinarie arbetets struktur. Det hypotetiska stoppet är inte inritat. Er uppgift är att jämföra modellen med ett verkligt ärende och markera var kedjan inte längre går att följa.
Ta med:
Ni behöver inte kartlägga hela inköpsflödet. Följ ett enda ärende och skilj fakta från antaganden.
Ett arbetsblad efter genomgången kan se ut så här:
Observation i exemplet
Varorna är mottagna. Ett användbart mottagningsunderlag saknas när ekonomi granskar fakturan.
Belägg att ta fram i ett verkligt ärende
Beställning, mottagningsunderlag och eventuell lokal notering eller historik. Kontrollera med den som tog emot leveransen vad som dokumenterades, var och när.
Beslut att förbereda om observationen bekräftas
Vem ska dokumentera mottagningen, när ska det ske och hur säkerställs att nästa steg kan använda uppgifterna?
Vad detta ännu inte motiverar
En ny integration. Den frågan blir relevant först om mottagningen faktiskt är dokumenterad men underlaget ändå inte når den som ska hantera fakturan.
Det enskilda ärendet kan behöva lösas under tiden. Arbetsbladet skiljer den tillfälliga hanteringen från den förändring som kan minska det återkommande arbetet.
Öppna detaljexemplet för fakturans fyra steg. Där kan ni jämföra registrering, granskning, attestering och bokföring med de kontroller och underlag ni använder själva.
Om ni därefter vill arbeta vidare med ett eget problem kan omfattning, modellpaket och stöd avgränsas i en personlig dialog och offert.
Modellbilden är ett verifierat utdrag ur Graces Source to pay, testvy 0.2, baserat på BC-PROC-v0.21. De två mottagningsprocesserna är referenser från Inventory to deliver. Modellen har ingen separat nod för ”registrerad mottagning”; den lokala noteringen i texten hör till det hypotetiska exemplet. Artikeln använder inte kunddata, beskriver inte ett verifierat kundarbetssätt och gör inga antaganden om företagets Business Central-konfiguration eller bokföringsmekanik.